海外门店行业集中度提升,品牌竞争进入新阶段
2026-10-24 12:59:03
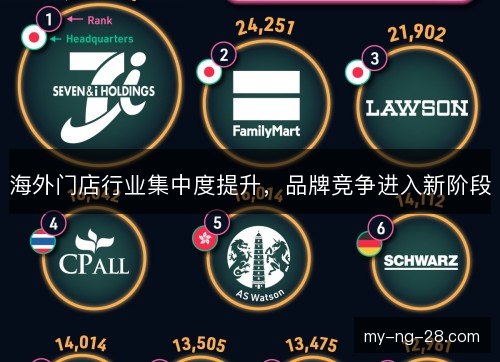
海外门店行业的集中度正在提升,核心点位、供应链和会员体系加速向头部品牌聚拢,品牌竞争由此进入新阶段。过去靠多开店就能抢市场的逻辑逐渐失效,单店效率、本地化运营和资金耐力成为更关键的胜负手,这一变化值得所有准备出海和已经出海的品牌认真审视。
在海外不少核心商圈和交通枢纽,优质门店资源正被少数连锁品牌提前锁定,空置铺面的议价空间收窄,租约期限也明显拉长。新进入者发现,过去可以边试边开的点位,如今往往需要更强资金证明和更长筹备周期,门店扩张的整体起跑线被抬高。
头部连锁品牌的做法不再只是单点开店,而是用并购区域连锁、签长期租约、开旗舰店加社区店的方式加密网络。部分品牌把海外市场划分为更细的经营片区,让本地团队承担选址、招聘和日常运营,总部则输出标准化流程和品牌形象与培训体系。
门店数量的增长仍在继续,但衡量标准已经变化。品牌更看重单店坪效、会员转化、复购频次和履约成本,开店计划从追求覆盖城市转向抢占高质量商圈与社区入口。海外门店行业由此出现一种新常态,门店总数未必猛增,优质门店密度却在提升。
租金、人力、合规和本地营销成本持续上涨,使单店盈利门槛明显抬高。独立小店在采购、配送、系统投入和跨境结算上缺少规模优势,稍有波动就容易被现金流拖住。连锁品牌则凭借集中采购、中央运营和融资能力,把成本压力分摊到更大的门店网络中。
海外门店的竞争越来越像供应链竞争。跨境物流时效、区域仓配布局、冷链或中央厨房能力,决定门店补货速度和损耗水平。品牌把仓配中心与门店网络绑定,用更稳定的履约能力支撑新品和本地化菜单,也借此提高加盟商的依赖度和合作黏性。
会员系统、智能选址、库存预测和线上线下一体化,正在成为海外门店的基础设施。流量成本上升后,品牌更依赖私域会员和到店体验提升复购,门店不只是交易终端,也是数据入口和本地服务节点。没有系统能力的品牌,很难在密集竞争中保持响应速度。
海外市场并不是一套模板就能复制。法规差异、消费口味、服务习惯和社区关系,都要求品牌在标准化之外保留灵活度。头部品牌往往用本地管理团队和区域加盟商解决落地问题,把品牌标准、培训体系和供应链能力握在总部,把日常经营决策交给更懂当地的人。
集中度提升直接挤压中小品牌和单店经营者生存空间。优质点位被提前锁定后,后来者要么接受更高租金,要么退到次级商圈,获客成本和履约成本随之上升。部分缺乏差异化的门店在价格、体验和便利性上都不占优,退出市场最终往往只是时间问题。
品牌竞争的焦点正在从铺店速度转向单店质量。过去一年新开多少家店可以迅速形成声量,如今投资者更关心门店多久回本、同店销售是否增长、会员是否留下来。于是关店调整、门店改造和业态组合优化变得常见,扩张不再是单向度的数量竞赛。
并购与区域合作会增多,海外门店行业的集中度继续上行。全球品牌需要本地网络,区域龙头需要资金、系统和品牌背书,双方通过合资、授权或股权合作各取所需。ng28娱乐体育集中度提升并不等于垄断,特色小店仍可依靠独特产品、社区服务和灵活经营找到生存空间。
这意味着海外门店行业进入精细化运营阶段,组织能力、资金耐力和合规能力成为硬门槛。品牌不能只在营销端制造声量,还要在选址、培训、供应、售后和本地关系上持续投入。谁能把复杂流程变成可复制的门店模型,谁就更有机会在新阶段站稳。
往后几年看,海外门店扩张会更重视盈利模型和现金流,而非单纯追求门店数量。轻资产加盟、合作联营、店仓一体和本地合伙人机制可能增多,品牌需要在速度与控制力之间重新校准。资本市场也会更谨慎地评估单店回报周期和跨市场复制难度。
集中度提升不是简单的大鱼吃小鱼,而是把门店网络变成品牌与消费者长期关系的基础设施。谁能稳定提供好产品、好服务与好体验,谁就能在海外门店行业的新一轮筛选中留下来。品牌竞争新阶段考验的是长期耐力,也考验对本地市场的尊重。
更远的走向是,海外门店行业会在集中与分散之间寻找平衡。头部品牌用规模和系统提高确定性,本地经营者用特色和温度守住细分客群。品牌竞争进入新阶段后,真正稀缺的不是门店数量,而是能把单店做好并持续复制的能力,以及对海外市场长期投入的耐心。